Las deducciones en el IRPF por rehabilitación energética son una de las piezas peor aprovechadas de la financiación de las obras de mejora de un edificio. Mientras las comunidades de propietarios miran casi siempre hacia las subvenciones, el incentivo fiscal sigue vivo y, en actuaciones sobre edificios residenciales completos, puede alcanzar el 60 % de lo invertido. La clave está en un detalle que se decide antes de levantar el primer andamio: el certificado de eficiencia energética.
En pocas palabras: El IRPF permite deducir un porcentaje de lo pagado por obras que mejoran la eficiencia energética de la vivienda o del edificio, con un tramo específico del 60 % para actuaciones en inmuebles de uso predominantemente residencial. Para poder aplicarlo hay que disponer de un certificado energético anterior a la obra y de otro posterior que acredite la mejora.
Tres deducciones distintas, no una sola
El error más frecuente es hablar de «la deducción» en singular. La Ley del IRPF articula tres incentivos distintos, con requisitos y porcentajes propios, y no son acumulables sobre las mismas cantidades. Conviene saber desde el principio en cuál encaja la obra, porque de ello depende cómo documentarla.
- Reducción de la demanda de calefacción y refrigeración. El tramo más accesible, del 20 %, para actuaciones en una vivienda concreta que rebajen de forma acreditada esa demanda.
- Mejora del consumo de energía primaria no renovable. Un escalón por encima, para obras con mayor impacto sobre el comportamiento energético de la vivienda.
- Rehabilitación energética de edificios residenciales. El tramo del 60 %, reservado a actuaciones sobre el conjunto del edificio: fachadas, cubiertas, instalaciones comunes.
Este último es el que interesa a la mayoría de comunidades de propietarios de Madrid. Según la Agencia Tributaria, la base máxima anual es de 5.000 euros por contribuyente; el exceso puede deducirse en los cuatro ejercicios siguientes, con un máximo acumulado de 15.000 euros. Cuando la obra la promueve la comunidad, cada propietario aplica su coeficiente de participación sobre el gasto total.
El certificado energético manda: antes y después
Aquí está el punto crítico, y el motivo por el que muchas obras bien ejecutadas acaban sin deducción. La mejora no se justifica con facturas ni con la memoria técnica: se acredita comparando dos certificados de eficiencia energética expedidos por técnico competente, uno anterior al inicio de las obras y otro posterior a su fin. El previo no puede tener más de dos años respecto al arranque de la actuación.
Dicho de otro modo: si la comunidad aprueba la obra, la ejecuta y solo entonces se acuerda del incentivo, ya es tarde, porque el estado energético de partida no se puede reconstruir a posteriori. Por eso planteamos el certificado inicial como el primer documento del proyecto, no como un trámite del final.
Qué debe demostrar el certificado posterior
Para el tramo del 60 %, la obra debe acreditar una de dos cosas: reducir el consumo de energía primaria no renovable al menos un 30 %, u obtener una calificación energética A o B. Son caminos alternativos, y en edificios muy penalizados de partida alcanzar el 30 % suele ser más asequible que perseguir la letra A.
Claves del artículo
- El certificado energético previo caduca a los dos años: encargarlo tarde deja la obra fuera de la deducción.
- El tramo del 60 % tiene base máxima de 5.000 € anuales y 15.000 € acumulados, con arrastre de cuatro ejercicios.
- En comunidades, cada vecino deduce según su coeficiente de participación sobre el gasto común.
- Las cantidades subvencionadas no entran en la base de la deducción.
Deducción y subvención no son lo mismo
Es habitual confundirlos, pero funcionan de forma distinta. La subvención reduce el coste de la obra y exige solicitud previa, plazos de convocatoria y competencia con otros expedientes. La deducción actúa después, en la renta de cada propietario, y no depende del presupuesto disponible.
Hay un matiz decisivo: las cantidades subvencionadas no forman parte de la base de la deducción, solo se deduce lo efectivamente pagado por el contribuyente. Por eso el escenario más favorable rara vez es «todo subvención» o «todo deducción», sino una combinación bien calculada de ambas. La parte de ayudas la tratamos en detalle en nuestro artículo sobre las ayudas a la rehabilitación energética en 2026.
Qué obras encajan mejor en las deducciones IRPF por rehabilitación energética
No toda reforma sirve: la obra debe incidir sobre el comportamiento energético del edificio, no sobre su estética o su distribución. Las actuaciones que con más frecuencia alcanzan los umbrales exigidos son las que trabajan sobre la envolvente y las instalaciones comunes.
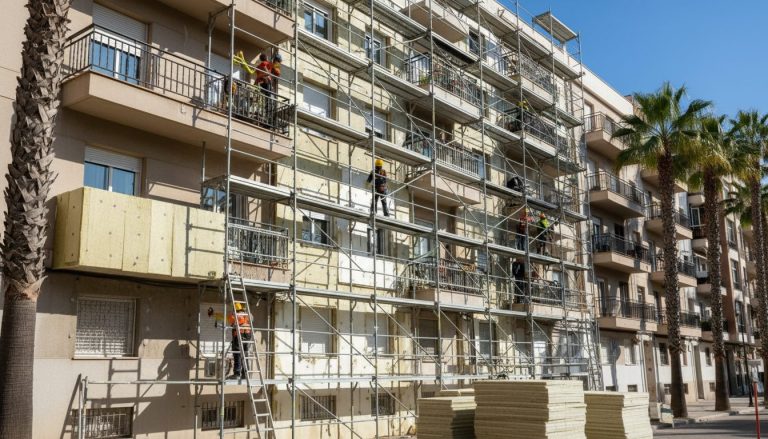
- Aislamiento térmico de fachada por el exterior (SATE) o por el interior cuando la fachada está protegida.
- Aislamiento de cubierta y tratamiento de encuentros y puentes térmicos.
- Sustitución de carpinterías y vidrios por soluciones de mayor prestación.
- Renovación de la instalación térmica común y sustitución de equipos de combustión.
- Incorporación de energías renovables para cubrir parte de la demanda del edificio.
El orden importa: aislar antes de dimensionar la instalación térmica evita sobredimensionar equipos y mejora el resultado del certificado final. Analizamos las intervenciones de mayor impacto en el artículo sobre SATE, cubierta y ventanas.
«La deducción no se gana al terminar la obra, se gana al planificarla: quien no documenta el punto de partida, renuncia al incentivo sin saberlo.»
Un contexto normativo que empuja en la misma dirección
El incentivo fiscal no es una medida aislada: se enmarca en la descarbonización del parque edificado que llega desde la normativa europea, con exigencias progresivas sobre los edificios peor calificados. El Ministerio de Vivienda y Agenda Urbana ha venido prorrogando estas deducciones para acompañar ese esfuerzo, y el IDAE publica los criterios técnicos de referencia. Para una comunidad, la pregunta ya no es si habrá que rehabilitar, sino cuándo: hacerlo mientras el incentivo sigue vigente cambia el reparto del coste. Ampliamos el calendario en nuestro análisis de la directiva europea de eficiencia energética.
Por dónde empezar
La secuencia que recomendamos evita casi todos los problemas: certificado energético de partida y diagnóstico del edificio; definición del alcance con un objetivo energético explícito y verificable; encaje del calendario con las convocatorias de ayudas y los plazos fiscales; y ejecución con certificado final que cierre el expediente. Saltarse el primer paso es, casi siempre, irreversible.
En un edificio con décadas de servicio, la rehabilitación energética rara vez es solo confort o factura: suele ser la ocasión de resolver a la vez humedades, patologías de fachada e instalaciones agotadas. Aprovechar el andamio una sola vez es la decisión más rentable que puede tomar una comunidad. Conoce nuestro enfoque en el servicio de rehabilitación energética o escríbenos desde la página de contacto.
¿Vais a rehabilitar el edificio? Empezad por el certificado, no por el presupuesto.
En CREE llevamos desde 1965 haciendo las cosas bien desde el principio. Te asesoramos sin compromiso.
Descubre el servicioPide presupuesto